المنصة
كل مربع وحدة: خذ المنصة كاملة أو ما تحتاجه منها
تتوزع المنصة على ست طبقات لكل منها وتيرة تغيّر مختلفة. القنوات ورحلات العملاء تتطور مع توقعات العملاء، وطبقة التكامل تصل القنوات بأنظمة الدفع وأنظمة المؤسسة، والنظام الأساسي يحفظ الأرصدة والقيود صحيحة في كل لحظة.
القنوات الرقمية
تطبيق iOS وAndroid بعلامة المؤسسة، والخدمات المصرفية عبر الإنترنت للأفراد والشركات، والوكلاء والتجار، وواجهات الخدمات المصرفية المفتوحة.
رحلات العملاء
فتح الحسابات eKYC وeKYB، والرحلة الهجينة التي تبدأ في التطبيق وتكتمل في الفرع، وطلبات التمويل.
التشغيل
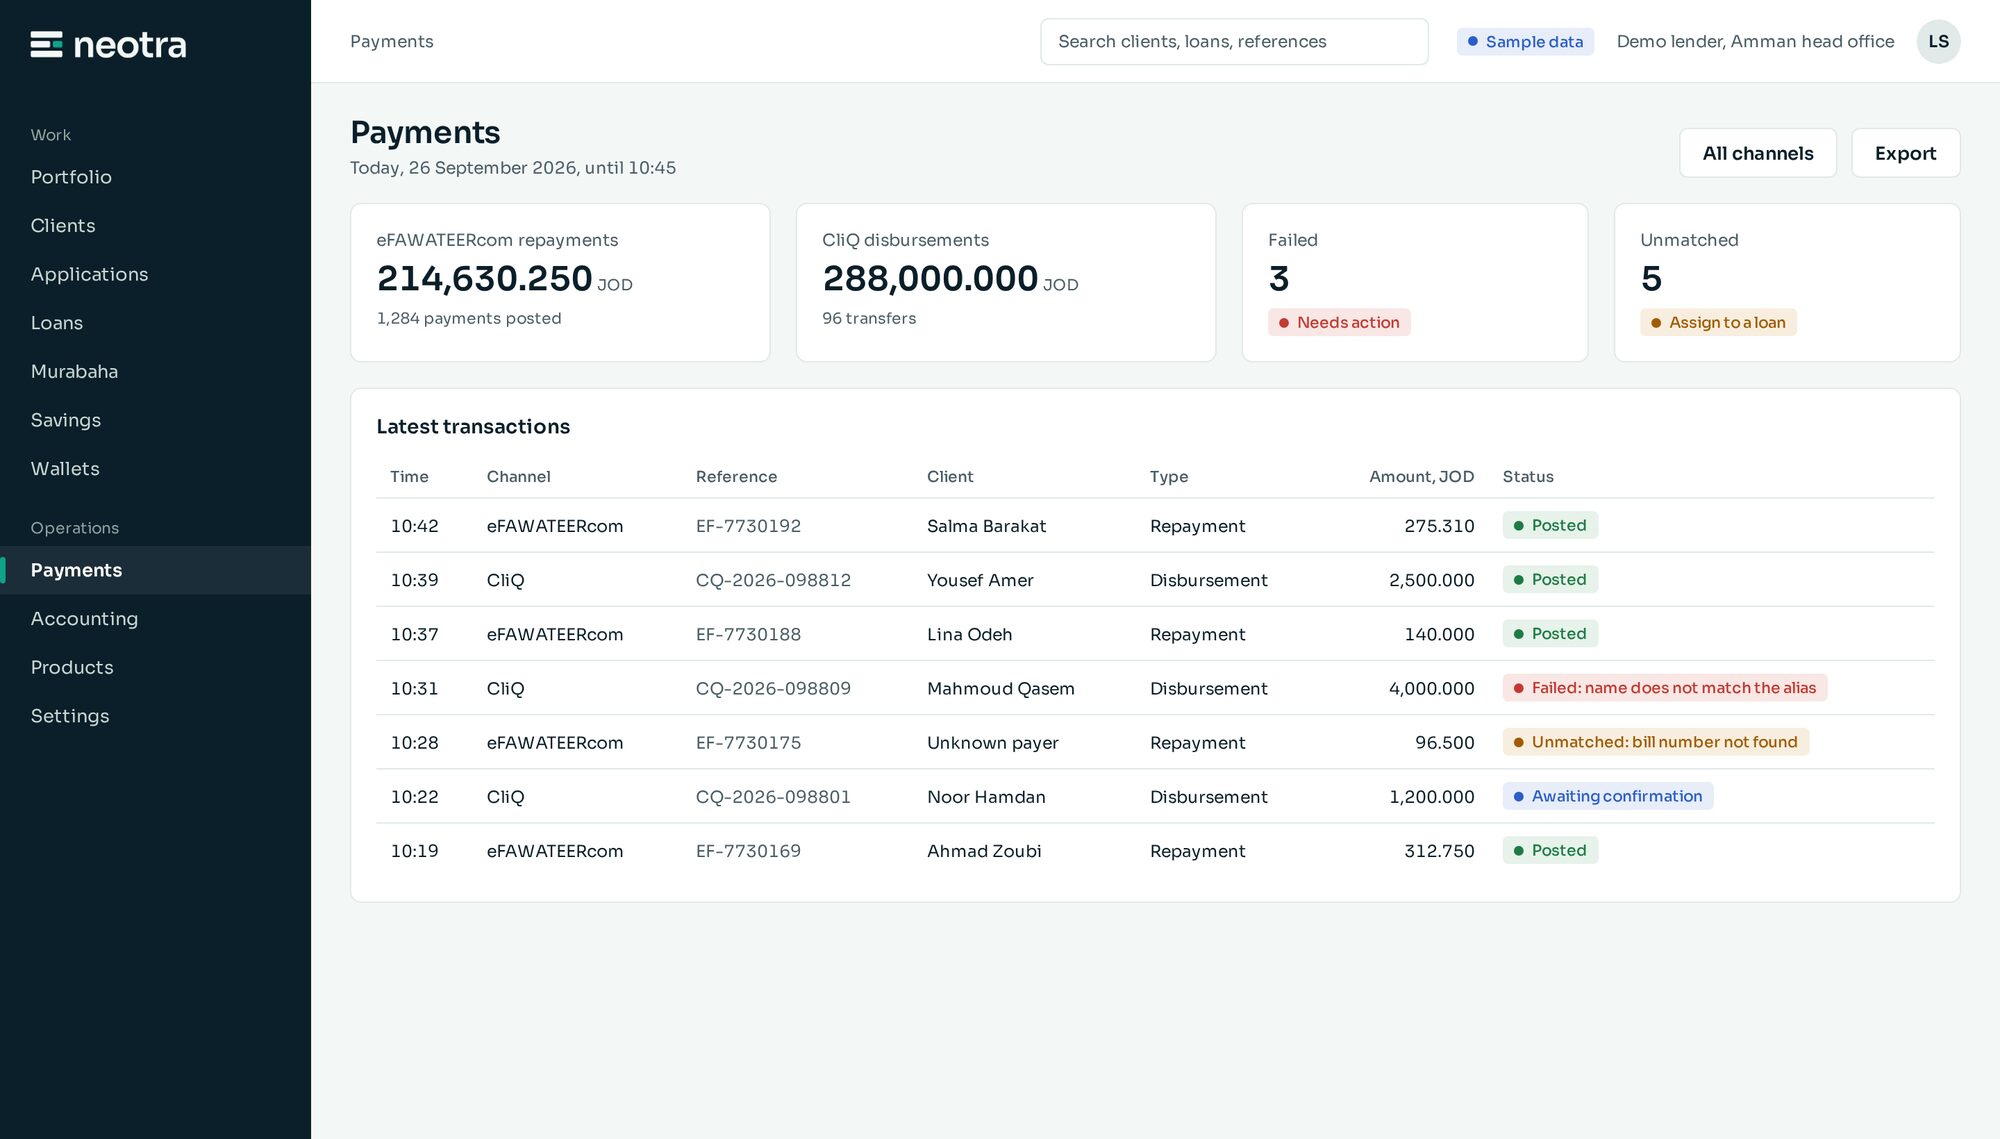
لوحة التشغيل لتهيئة المنتجات والموافقات والمستخدمين وخدمة العملاء، ومطابقة المدفوعات.
التكامل
بوابة واجهات البرمجة مع OAuth 2.0 وmTLS وحدود الطلبات، وطبقة وسيطة تصل الأنظمة الحالية وأنظمة الدفع الوطنية.
النظام الأساسي
السجل المعتمد للعملاء والقروض والودائع والأستاذ العام، بقيود مزدوجة فورية.
خدمات الذكاء الاصطناعي
وحدات اختيارية بجوار المنصة، لا تقرأ إلا عبر واجهات خاضعة للحوكمة.
النظام الأساسي
يحفظ بيانات العملاء، ويدير محافظ القروض والادخار، ويقيّد كل حركة في أستاذ عام فوري، ويوفّر طبقة التقارير التي تقرأ منها الوحدات الأخرى.
- تهيئة مرنة للمنتجات
- منتجات القروض والودائع والتمويل الإسلامي تُضبط وفق قواعد المؤسسة، لا تُبرمج.
- سجل العملاء ومستندات KYC
- أفراد وكيانات ومجموعات، ومستندات بتواريخ انتهاء، وحقول خاصة دون برمجة.
- قواعد العمل
- موافقة مزدوجة وسير عمل قابل للتهيئة على أي عملية تختارها المؤسسة.
- توزيع السداد
- توزيع قابل للتهيئة بين الأصل والربح والرسوم والغرامات.
- إدارة المحفظة
- تتبع المتأخرات وأعمارها والمخصصات والشطب وإعادة الجدولة.
- محاسبة فورية
- قيد مزدوج لحظة كل حركة، مع إقفال الفترات حسب الفرع.
- الإغلاق اليومي
- دفعة ليلية للاستحقاقات والمتأخرات والأرباح، موزّعة على عقد عاملة تتوسع بإضافة عقد.
ما تحصل عليه المؤسسة
| الوحدة | القدرات |
|---|---|
| الإقراض | جداول بالرصيد المتناقص أو الثابت، وأقساط متساوية أو أصل متساوٍ، وفترات سماح، وشرائح متعددة، ودفعة أولى لخدمات اشترِ الآن وادفع لاحقاً، وتمويل رأس المال العامل للمنشآت الصغيرة. |
| الودائع والمحافظ | حسابات توفير وجارية بحد سحب على المكشوف، وودائع لأجل ومتكررة، وحجوزات ورهون، ومحافظ إلكترونية ومسبقة الدفع. |
| تطبيق الهاتف | أرصدة وكشوف وأهداف ادخار، وتحويل فوري بالاسم المستعار أو IBAN، ودفع الفواتير، وقبول عرض المرابحة، وتجميد البطاقة، وتسجيل الدخول بالبصمة. |
| فتح الحسابات | قراءة الهوية الوطنية وجواز السفر، ومطابقة الوجه مع كشف الحيوية، والتحقق عبر الهوية الرقمية الوطنية، وفحص قوائم العقوبات، وتصنيف المخاطر. |
| لوحة التشغيل | تهيئة المنتجات واختبارها واعتمادها، وطابور موافقات بمؤقتات مستوى الخدمة، وصلاحيات حتى مستوى العملية، ونظرة شاملة على العميل. |
| مطابقة المدفوعات | مطابقة ملفات تسوية الدفع الفوري ودفع الفواتير والمقاصة مع القيود، وتفسير كل استثناء واقتراح القيد التصحيحي. |
| الخدمات المصرفية عبر الإنترنت والوكلاء | مستخدمون متعددون بأدوار منشئ ومعتمد للشركات، ومدفوعات جماعية وملفات رواتب، وإيداع وسحب لدى الوكلاء، وقبول QR لدى التجار. |
باقات مقترحة
| الباقة | الوحدات | تناسب |
|---|---|---|
| مُقرض غير مصرفي | النظام الأساسي، وتطبيق الهاتف، وفتح الحسابات، وأتمتة العمليات، ولوحة التشغيل، ومطابقة المدفوعات، وبوابة واجهات البرمجة | شركات التمويل الأصغر وتمويل الأفراد والمنشآت الصغيرة |
| بنك رقمي | المنصة كاملة، بما فيها الخدمات المصرفية عبر الإنترنت والوكلاء وواجهات الخدمات المصرفية المفتوحة | البنوك الرقمية الجديدة والشركات التابعة الرقمية |
| تحديث القنوات | تطبيق الهاتف وفتح الحسابات وبوابة واجهات البرمجة أمام النظام القائم | البنوك التي تستبدل تطبيقها أو تضيف فتح حسابات رقمياً |
| محرك المنتجات | النظام الأساسي، وجسر الأستاذ العام، ولوحة التشغيل، ومطابقة المدفوعات بجوار النظام القائم | البنوك التي تطلق منتجات تمويل أو ودائع أو تمويل إسلامي جديدة |
ابدأ بجلسة استكشاف لمدة ساعتين
مع فرق الأعمال والمالية وتقنية المعلومات والرقابة الشرعية لديك، نختار الوحدات وأول خط منتجات واختبارات الخروج من المرحلة التجريبية.